Loading…
 🏦 Bancos
Auslandskrankenversicherung: seguro de saúde de viagem na Alemanha
Pela equipe editorial da GoGermany · 2026-08-05
A sua GKV alemã e o cartão EHIC só o cobrem em parte no estrangeiro e raramente pagam o repatriamento. Veja como um seguro de viagem barato (~10–20 €/ano) preenche essa falha em 2026.
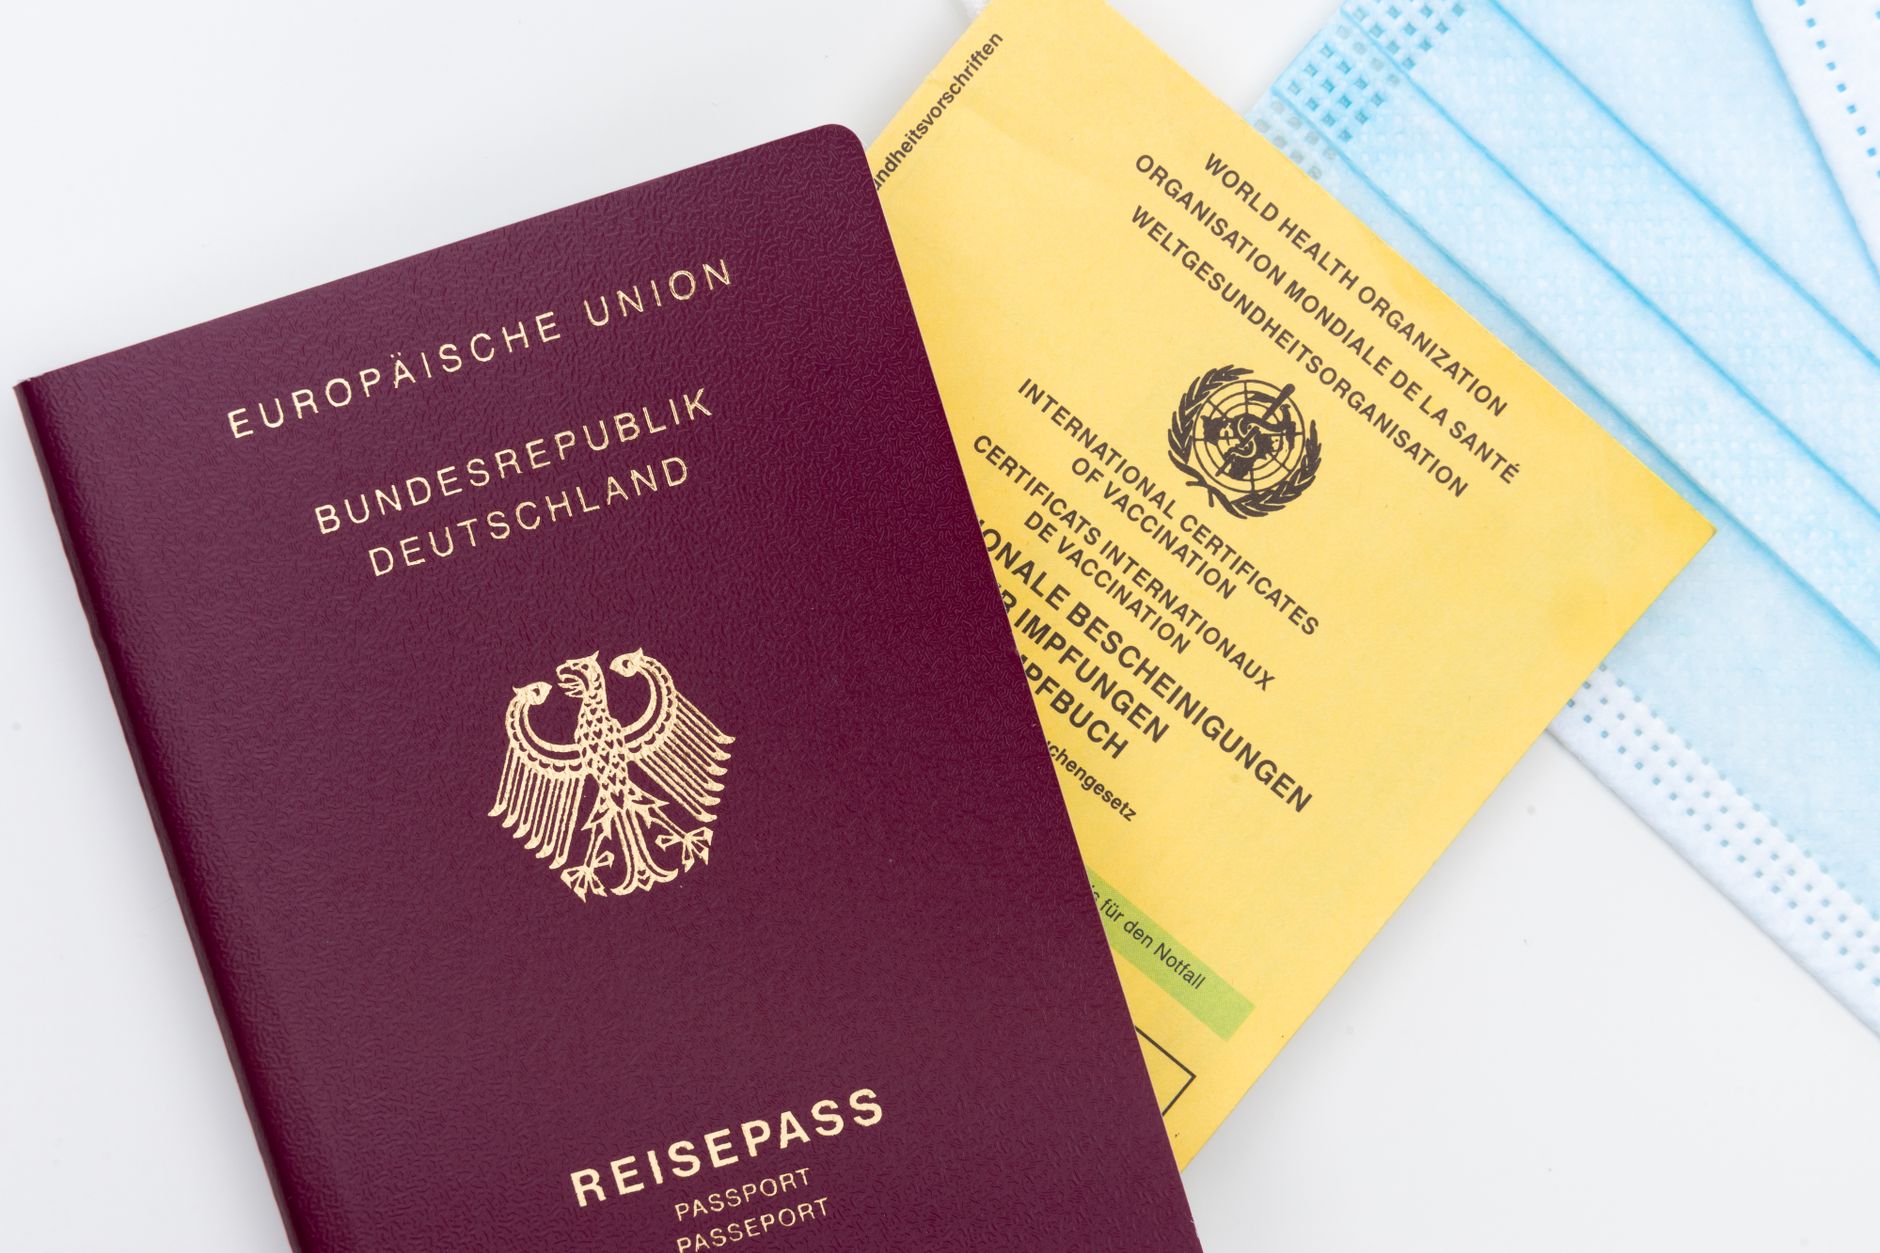
Você vive na Alemanha, tem um bom seguro de saúde e está prestes a viajar: de férias, em viagem de trabalho ou para visitar a família. Parece natural supor que a sua cobertura simplesmente viaja consigo. Não viaja, ou pelo menos não totalmente. O seu gesetzliche Krankenversicherung (GKV — seguro de saúde legal) só o cobre em parte no estrangeiro e quase nunca paga a coisa mais cara que pode acontecer: trazê-lo de volta de avião. Um Auslandskrankenversicherung (seguro de saúde de viagem internacional) separado preenche essa falha, e é surpreendentemente barato. Este guia explica exatamente o que a sua cobertura alemã faz e não faz no estrangeiro, e como contratar o complemento certo em 2026.
Porque é que o seu seguro de saúde alemão só o cobre em parte no estrangeiro
O destino muda tudo.
- Dentro da UE/EEE e na Suíça. O seu cartão GKV funciona também como Europäische Krankenversicherungskarte (EHIC — Cartão Europeu de Seguro de Doença), impresso no verso. Dá-lhe direito ao tratamento necessário no sistema público local, segundo as regras e tarifas locais. Parece tranquilizador, mas significa que recebe o padrão do país onde está, que pode ter de pagar comparticipações como um local e que muitas vezes tem de pagar adiantado e pedir o reembolso depois.
- Países com um acordo de segurança social. A Alemanha tem acordos bilaterais com alguns países fora da UE (por exemplo Turquia, Tunísia, vários países dos Balcãs). Existe cobertura, mas limitada e burocrática.
- Em todo o resto — EUA, Canadá, grande parte da Ásia, África, América Latina. O seu GKV paga pouco ou nada. Um internamento nos Estados Unidos pode chegar a dezenas de milhares de euros, inteiramente por sua conta.
Se, em vez disso, tem private Krankenversicherung (PKV — seguro de saúde privado), leia a sua apólice: muitas tarifas de PKV incluem alguma cobertura mundial, mas normalmente apenas por um número limitado de semanas por viagem, pelo que as mesmas falhas podem surgir em viagens mais longas.
A maior falha: o Rücktransport (repatriamento médico)
O que transforma um problema controlável num desastre financeiro é o medizinischer Rücktransport (repatriamento médico organizado para a Alemanha), também chamado Rückholung. Se ficar gravemente doente ou ferido e precisar de voltar à Alemanha com pessoal médico, uma ambulância aérea pode custar de 10 000 a bem mais de 100 000 euros, consoante a distância e o equipamento.
Nem o EHIC nem a cobertura padrão do GKV pagam o repatriamento. É a razão número um para ter um seguro de viagem, e a cláusula número um a ler com atenção, como se explica a seguir.
Quanto custa realmente um seguro de saúde de viagem
A boa notícia: é um dos seguros mais baratos que alguma vez vai contratar. Um Auslandsreisekrankenversicherung (seguro de saúde para viagens ao estrangeiro) válido por um ano inteiro, que cobre viagens curtas ilimitadas, custa normalmente apenas alguns euros por mês.
| Tipo de cobertura | Preço anual aproximado (2026) | Ideal para |
|---|---|---|
| Pessoa singular, anual (várias viagens) | ~8–20 € / ano | Viagens curtas regulares, férias |
| Família, anual (várias viagens) | ~25–45 € / ano | Agregados que viajam juntos |
| Viagem única, pontual | ~1–3 € por dia de viagem | Umas férias por ano |
| Seniores 65+, anual | mais caro; muitas vezes 40–120 € / ano | Viajantes mais velhos (com agravamentos) |
Para a maioria de quem faz pelo menos uma ou duas viagens por ano, a apólice anual de várias viagens é a escolha óbvia: pelo preço de dois cafés está coberto sempre que sai do país.
O que verificar antes de contratar
As apólices baratas diferem nas letras miúdas. Antes de clicar em "comprar", verifique estes pontos.
- Rücktransport — como está redigido. As melhores apólices pagam o repatriamento quando é medizinisch sinnvoll (medicamente sensato/aconselhável), e não apenas quando é medizinisch notwendig (estritamente necessário). A formulação "sinnvoll" é muito melhor para si, porque permite o repatriamento em mais situações. Essa única palavra pode importar mais do que o preço.
- Duração máxima da viagem (Reisedauer). As apólices anuais limitam a duração de uma única viagem — normalmente 42, 56 ou 70 dias. Se ultrapassar esse limite, fica sem seguro no resto da viagem. Quem viaja por longos períodos precisa de outro produto (ver abaixo).
- Limites de idade e agravamentos. Muitas tarifas baratas pressupõem que tem menos de 65 anos. Os viajantes mais velhos pagam mais ou precisam de uma tarifa sénior; algumas limitam a idade em que pode contratar pela primeira vez.
- Doenças preexistentes e crónicas (chronische Erkrankungen). A cobertura de viagem padrão paga a doença aguda e imprevista. As crises de uma chronische Erkrankung conhecida costumam ficar excluídas, a menos que a sua doença estivesse estável e tratada antes da partida — leia as exclusões se for o seu caso.
- Franquia (Selbstbeteiligung). Algumas apólices aplicam uma pequena franquia por sinistro; outras não têm nenhuma. Uma apólice sem franquia bem vale um ou dois euros a mais.
- Âmbito e extras. Confirme que a cobertura é mundial se viajar para fora da Europa, e verifique os limites em gravidez, desportos de risco e custos de resgate (Bergungskosten) se for relevante.
Viagens curtas versus estadias longas: quando precisa de cobertura de expatriado
Uma apólice anual foi concebida para viagens curtas e temporárias a partir da sua base na Alemanha — férias, viagens de trabalho, visitas a familiares. Não foi feita para viver no estrangeiro durante meses.
Se vai ausentar-se por um período mais longo — um ano sabático, um semestre a estudar fora, teletrabalho a partir de outro país ou uma estadia prolongada com a família — precisa de um Langzeit-Auslandskrankenversicherung (seguro de saúde internacional de longa duração) ou de uma apólice de expatriado dedicada. Estas são tarifadas por destino, idade e duração, e oferecem cobertura real durante meses ou anos, não apenas semanas.
Dois pontos adicionais para ausências longas:
- Se sair formalmente da Alemanha e fizer a Abmeldung (cancelamento de residência), a sua inscrição na GKV pode ser afetada ou suspensa; planeie a sua cobertura para abranger toda a ausência.
- Alguns países exigem prova de seguro de saúde para o visto; uma apólice de longa duração reconhecida normalmente satisfaz esse requisito, ao passo que uma simples apólice de viagem não.
Como escolher e contratar — passo a passo
- Defina o seu padrão de viagem. Várias viagens curtas por ano → anual de várias viagens. Umas férias → viagem única. Meses no estrangeiro → cobertura de longa duração/expatriado.
- Filtre pela redação do Rücktransport. Prefira apólices que repatriam quando é medizinisch sinnvoll, sem limite ou com um limite muito alto para os custos de repatriamento.
- Ajuste a duração máxima de viagem à sua viagem mais longa prevista e confirme a cobertura mundial se sair da Europa.
- Verifique as cláusulas de idade, doença crónica e franquia face à sua própria situação.
- Contrate online. Estas apólices são vendidas instantaneamente por seguradoras alemãs e comparadores; recebe os documentos por e-mail no mesmo dia. Guarde o número da linha de assistência de emergência no telemóvel e mantenha-o junto dos seus documentos de viagem.
A sua apólice de viagem soma-se à sua cobertura normal — não a substitui. Para compreender o sistema alemão a que pertence a sua GKV ou PKV, veja o nosso guia do seguro de saúde na Alemanha. Se está a orçamentar uma estadia longa no estrangeiro ou a comparar custos, a calculadora do custo de vida pode ajudar, e encontrará mais explicações práticas na nossa biblioteca de artigos. E se está agora a instalar-se na Alemanha, um pouco da língua faz toda a diferença no médico e na Krankenkasse — as nossas aulas para aprender alemão cobrem exatamente esse vocabulário.
Experimente esta ferramenta gratuita
Calculadora de conta bloqueada
O valor exato do Sperrkonto e seu orçamento completo de visto para 2026.
Perguntas frequentes
Compartilhe com seus amigos
Este artigo foi útil?
Comentários
Os comentários mais curtidos aparecem primeiro.
Log in para participar da discussão.
…
Leia também
🏦 Bancos
A reserva de envelhecimento (Altersrückstellung) do seguro de saúde privado explicada
Como as seguradoras privadas alemãs constituem uma Altersrückstellung (reserva de envelhecimento) para travar a subida das mensalidades na velhice — e por que isso importa quando um recém-chegado escolhe entre GKV e PKV.
2026-08-05

🏦 Bancos
Zahnzusatzversicherung: os melhores seguros dentários complementares na Alemanha
O seguro de saúde público alemão paga apenas uma parte fixa da sua conta dentária. Veja o que uma Zahnzusatzversicherung acrescenta, as armadilhas do Wartezeit e da Zahnstaffel e como comparar tarifas — com números de 2026.
2026-08-05

🏦 Bancos
Tierhalterhaftpflicht: o seguro de responsabilidade civil para donos de cães na Alemanha
Se o seu cão morder alguém ou causar um acidente na Alemanha, é você quem paga os danos — muitas vezes obrigatório por lei. Veja o que a Tierhalterhaftpflicht cobre, quanto custa e por que o seu seguro comum não ajuda.
2026-08-05

🏦 Bancos
Como Apresentar um Pedido de Indemnização na Alemanha: Schadensmeldung
Um guia passo a passo para apresentar um pedido de indemnização (Schadensmeldung) na Alemanha: prazos, documentos, fotografias, Selbstbeteiligung, pedidos recusados e dicas para as coberturas Haftpflicht, Hausrat e Kfz.
2026-08-05
🏦 Bancos
Análise da DKB Girokonto: Conta Gratuita e Cartão Visa Testados
Uma análise honesta e prática da DKB Girokonto para recém-chegados à Alemanha: como mantê-la gratuita, o cartão de débito Visa, o acesso a caixas eletrônicos, o suporte em inglês e se ela funciona quando você chega.
2026-08-05
🏦 Bancos
Como mudar de plano de saúde na Alemanha: passo a passo
Um guia claro para 2026 sobre como trocar de caixa do seguro de saúde legal (GKV): o período de permanência de 12 meses, o direito especial de rescisão, os prazos e como difere a mudança GKV↔PKV.
2026-08-05
🏦 Bancos
Künstlersozialkasse (KSK): seguro de saúde para freelancers criativos
A Künstlersozialkasse cobre cerca de metade patronal das contribuições sociais de artistas e publicistas na Alemanha, reduzindo quase pela metade os custos de saúde, dependência e aposentadoria de um freelancer criativo.
2026-08-05
🏦 Bancos
TK vs AOK vs Barmer: o melhor seguro público na Alemanha
Uma comparação prática de 2026 das três maiores seguradoras públicas da Alemanha — TK, AOK e Barmer — em custo, atendimento em inglês, ferramentas digitais e para quem cada uma é mais indicada.
2026-08-03